Perencanaan Keuangan
PRUCinta: Merencanakan Warisan Tanpa Merepotkan Keluarga
Diterbitkan 2026-10-26 · Diperbarui 2026-10-27
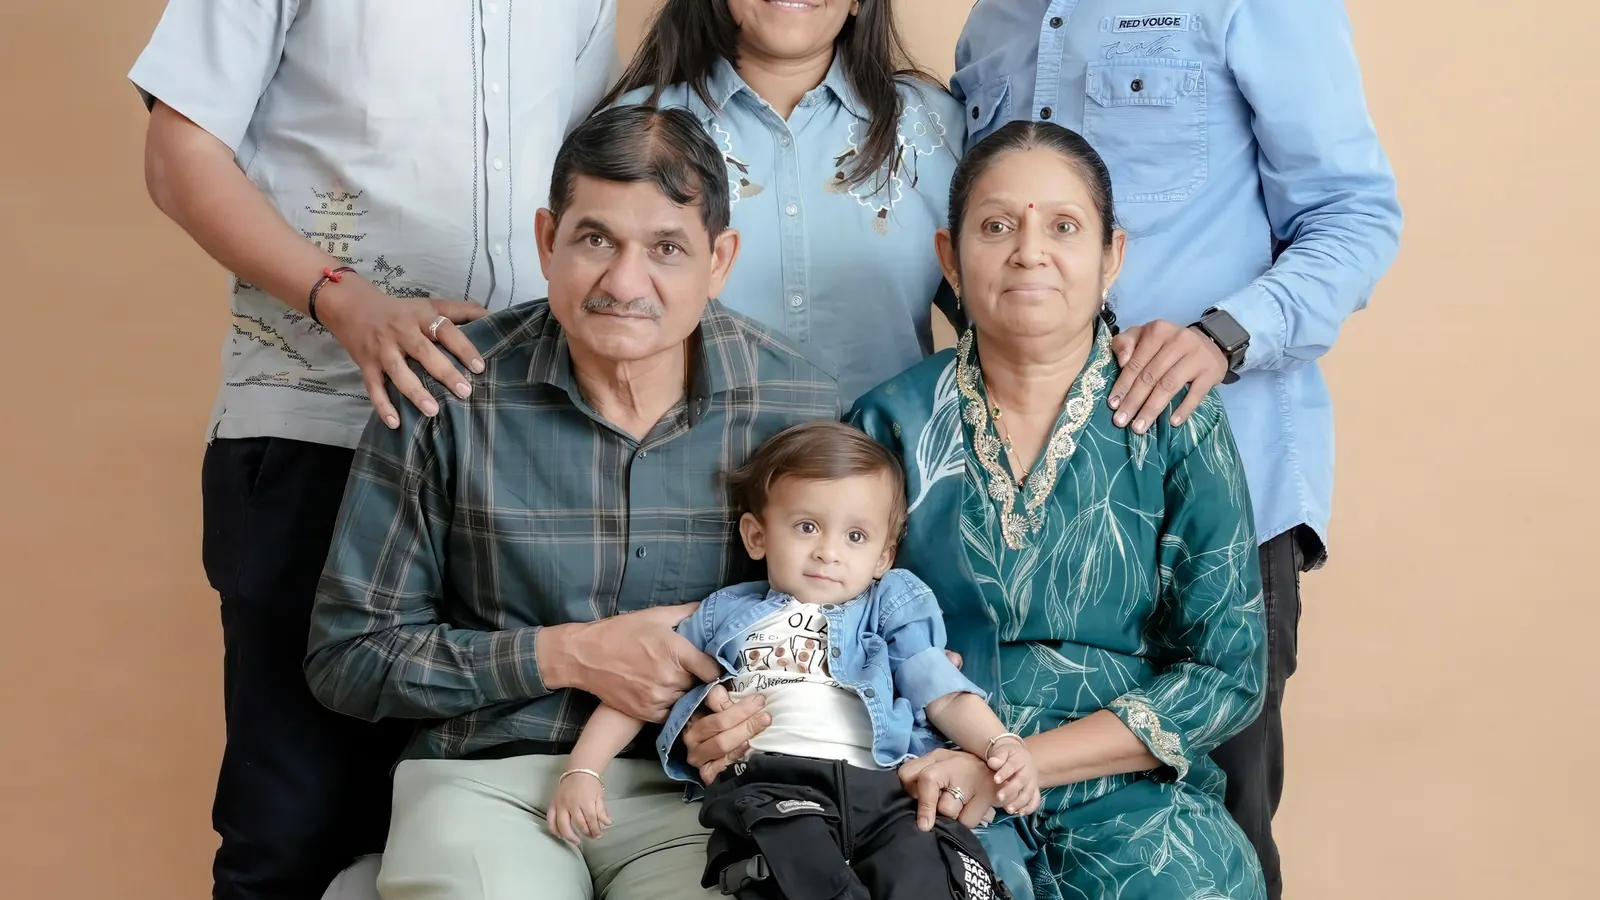
Warisan dalam bentuk rumah atau tanah memang bernilai besar, tetapi tidak selalu bisa cepat dicairkan. Ketika pencari nafkah meninggal, keluarga sering butuh dana tunai dalam hitungan minggu — bukan bulan.
Fungsi utama asuransi jiwa dalam perencanaan warisan
- Menyediakan dana tunai cepat untuk biaya hidup awal.
- Menutup utang tanpa harus menjual aset keluarga.
- Menjaga rencana pendidikan anak tetap berjalan.
- Menghindari keluarga berutang untuk biaya pengurusan.
Perbedaan aset dan uang pertanggungan
| Aspek | Aset (rumah, tanah) | Uang pertanggungan |
|---|---|---|
| Kecepatan cair | Perlu dijual dulu | Proses klaim sesuai polis |
| Nilai | Mengikuti harga pasar | Sesuai polis |
| Pembagian | Perlu kesepakatan ahli waris | Ditunjuk pada polis |
| Risiko | Harga turun, sengketa | Tidak ada fluktuasi harga |
Keduanya tidak saling menggantikan; idealnya saling melengkapi.
Hal yang perlu disiapkan sebelum mengajukan
- Tentukan siapa penerima manfaat dan porsinya, lalu perbarui bila status keluarga berubah.
- Isi riwayat kesehatan apa adanya, termasuk pemeriksaan rutin dan obat yang sedang dikonsumsi.
- Pilih masa pembayaran yang realistis terhadap arus kas, bukan yang paling murah per bulan.
- Simpan polis di tempat yang diketahui pasangan atau penerima manfaat.
Kesalahan umum: penerima manfaat masih tertulis orang tua padahal sudah menikah dan punya anak. Perubahan status keluarga sebaiknya diikuti pembaruan data polis.
Cara klaim yang lebih tenang
Pastikan dokumen dasar (identitas, akta kematian, surat keterangan medis, polis) disimpan dalam satu tempat dan diketahui lebih dari satu orang. Ahli waris yang panik biasanya kesulitan menemukan berkas, bukan menghadapi prosesnya.
Besaran uang pertanggungan, masa pembayaran, dan ketentuan klaim mengikuti polis serta ilustrasi resmi Prudential.
Menentukan penerima manfaat
Penerima manfaat adalah bagian yang paling sering diisi asal-asalan. Tulis nama lengkap sesuai identitas, hubungan keluarga, dan porsi bila lebih dari satu orang. Perbarui setelah menikah, bercerai, atau punya anak, karena data lama tetap berlaku sampai diubah.
Bila penerima manfaat masih anak di bawah umur, tentukan siapa yang akan mengelola dana. Tanpa perencanaan ini, keluarga bisa menghadapi proses tambahan justru saat sedang berduka.
Kapan polis perlu ditinjau ulang
Tinjau polis setiap dua sampai tiga tahun, atau saat ada perubahan besar: kelahiran, pernikahan, perpindahan pekerjaan, kenaikan utang, atau pensiun. Tujuannya memastikan uang pertanggungan masih sepadan dengan biaya hidup keluarga hari ini, bukan saat polis pertama dibuat.
Membagi peran antar instrumen
Warisan berupa aset dan proteksi jiwa memainkan peran berbeda. Aset memberi nilai jangka panjang tetapi lambat dicairkan; uang pertanggungan memberi dana tunai yang bisa dipakai membayar biaya pengurusan, utang jatuh tempo, dan kebutuhan hidup awal. Keduanya sebaiknya direncanakan bersama, bukan dipilih salah satu.
Catat juga utang yang masih berjalan. Rumah dengan KPR yang belum lunas bukan warisan bersih sampai cicilannya selesai; uang pertanggungan dapat dipakai melunasi sisa pokok agar keluarga tidak kehilangan tempat tinggal.
Latihan sederhana sebelum memutuskan
Bayangkan keluarga harus mengurus semuanya dalam sebulan: biaya pemakaman, cicilan, sekolah, dan kebutuhan harian. Jumlahkan angka kasarnya, lalu bandingkan dengan aset likuid yang tersedia. Selisihnya adalah besaran uang pertanggungan yang perlu dibicarakan.
Lihat PRUCinta sebagai salah satu opsi, dan baca menyiapkan pendidikan anak dengan proteksi untuk melihat bagaimana proteksi jiwa melengkapi tabungan pendidikan. Besaran dan ketentuan tetap mengikuti polis serta ilustrasi resmi.
Membicarakan rencana dengan pasangan
Rencana warisan tidak cukup disimpan di dokumen. Bicarakan dengan pasangan: siapa penerima manfaat, di mana polis disimpan, dan ke mana harus menghubungi bila terjadi sesuatu. Keluarga yang tahu langkah pertamanya jauh lebih tenang menghadapi proses yang tidak diinginkan.
Perbarui percakapan ini setiap ada perubahan besar. Data lama yang tidak diperbarui adalah salah satu penyebab utama proses klaim terhambat.
Bila penerima manfaat lebih dari satu, tuliskan porsinya dengan jelas. Pembagian yang tidak dirinci memaksa keluarga mengambil keputusan di saat paling tidak nyaman, dan itu bisa memicu perselisihan yang sebenarnya bisa dihindari.
Menyimpan dokumen di tempat yang diketahui
Simpan polis, kontak agen, dan daftar penerima manfaat di tempat yang diketahui lebih dari satu orang. Beri tahu pasangan atau anak dewasa di mana dokumen disimpan, termasuk salinan digitalnya. Saat keluarga membutuhkan, yang paling menyulitkan biasanya bukan proses klaim, melainkan menemukan berkas dan mengetahui langkah pertama yang harus diambil.
Butuh penjelasan lebih lanjut? Konsultasi gratis lewat WhatsApp 0822-1111-0031, tanpa kewajiban membeli.
Konsultasi