Perencanaan Keuangan
Menyiapkan Pendidikan Anak: Tabungan dan Proteksi
Diterbitkan 2026-10-26 · Diperbarui 2026-10-27
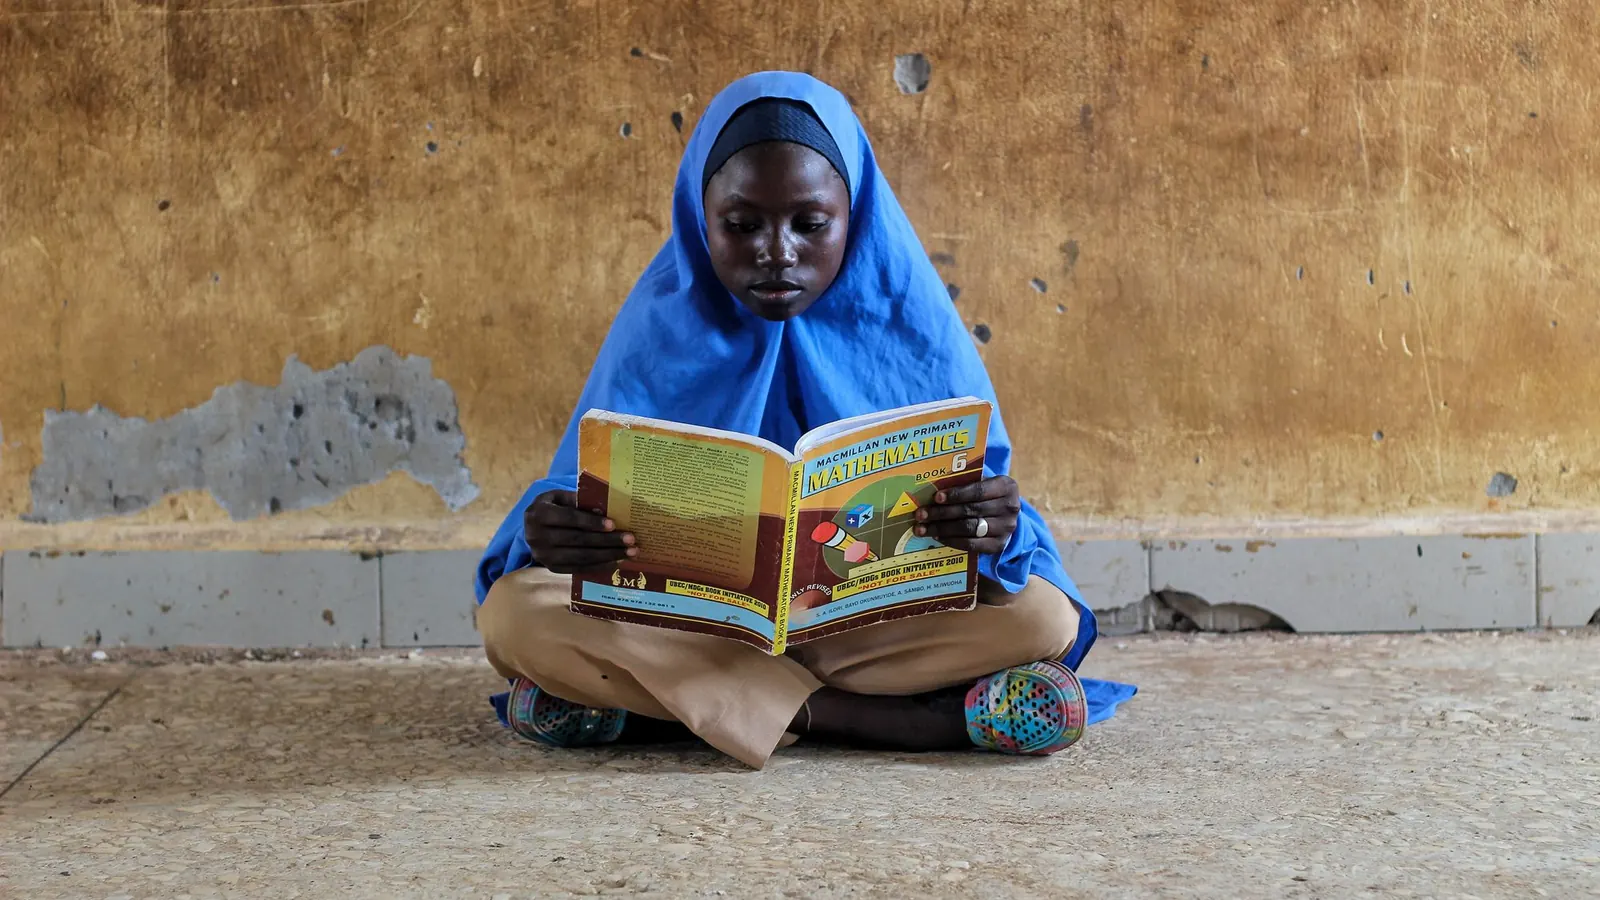
Rencana pendidikan anak paling sering gagal bukan karena kurang tabungan, melainkan karena tidak ada yang melindungi sumber penghasilan yang mengisi tabungan itu.
Urutan yang masuk akal
| Tahap | Tujuan | Alat |
|---|---|---|
| 1 | Bantalan kejutan | Dana darurat 3–6 bulan |
| 2 | Lindungi penghasilan | Asuransi jiwa + kesehatan orang tua |
| 3 | Lindungi biaya besar | Asuransi kesehatan anak |
| 4 | Tumbuhkan dana | Tabungan/investasi pendidikan |
Banyak keluarga melompat ke tahap 4 lebih dulu karena terasa paling konkret. Padahal tanpa tahap 2, satu rawat inap berat bisa menghapus tiga tahun tabungan.
Menghitung target biaya
- Tentukan target tahun masuk (SD, SMP, SMA, kuliah).
- Cari biaya sekarang di 2–3 institusi yang realistis.
- Kalikan dengan asumsi kenaikan biaya pendidikan per tahun.
- Bagi dengan sisa bulan menuju target untuk mendapat setoran bulanan.
Asumsi kenaikan biaya sebaiknya konservatif. Lebih baik target tercapai lebih awal daripada harus menambah setoran besar di tahun terakhir.
Kesalahan umum
- Menabung pendidikan atas nama anak tanpa proteksi orang tua.
- Memakai dana pendidikan untuk keperluan lain karena tidak dipisahkan rekeningnya.
- Memilih instrumen berisiko tinggi padahal jarak ke target kurang dari 3 tahun.
- Mengabaikan biaya pendaftaran dan seragam yang bisa 20–30% dari biaya tahun pertama.
Peran asuransi dalam rencana ini
Asuransi jiwa dengan uang pertanggungan yang cukup memastikan dana pendidikan tetap tersedia bila pencari nafkah meninggal. Asuransi kesehatan melindungi tabungan dari biaya pengobatan. Keduanya bukan investasi — fungsinya menjaga rencana tetap di jalurnya.
Besaran manfaat dan premi mengikuti polis serta ilustrasi resmi Prudential.
Menghitung target biaya pendidikan
Mulai dari jenjang terdekat, bukan dari kuliah. Perkirakan biaya tahunan saat ini, lalu naikkan sesuai perkiraan inflasi pendidikan setiap tahun. Memecah target per jenjang membuat angkanya lebih realistis dan mudah disesuaikan.
Setelah target diketahui, tentukan porsi yang ditanggung tabungan, investasi, dan proteksi. Yang paling sering terlewat: biaya di luar uang sekolah, seperti transportasi, buku, kegiatan, dan seragam.
Peran proteksi orang tua
Rencana pendidikan bergantung pada dua hal: kemampuan menabung dan keberadaan pencari nafkah. Proteksi menjaga yang kedua. Bila terjadi sesuatu pada orang tua, uang pertanggungan atau manfaat pembebasan premi dapat menjaga rencana tetap berjalan sesuai ketentuan polis.
Menyesuaikan target setiap tahun ajaran
Tinjau target setiap tahun karena biaya pendidikan naik lebih cepat daripada inflasi umum. Catat komponen di luar uang pangkal: transportasi, buku, seragam, kegiatan, dan uang saku. Memecah target per jenjang membuat setoran bulanan lebih realistis dan mudah disesuaikan ketika penghasilan berubah.
Hindari memakai seluruh dana darurat untuk setoran pendidikan. Bila terjadi pemutusan hubungan kerja atau biaya medis mendadak, keluarga tanpa dana darurat akan menarik dana pendidikan lebih awal dan kehilangan hasil yang sudah berjalan. Sisakan dana darurat tiga sampai enam bulan pengeluaran sebelum menaikkan setoran.
Menutup celah bila orang tua berhenti berpenghasilan
Tabungan pendidikan bergantung pada kemampuan menabung, sedangkan proteksi menjaga kemampuan itu tetap ada. Pelajari PRUCinta untuk manfaat dana tunai bagi keluarga, lalu bandingkan urutan prioritas keuangan di artikel asuransi jiwa syariah untuk keluarga muda.
Pilih instrumen yang bisa dihentikan tanpa kehilangan seluruh dana bila keadaan berubah. Produk dengan biaya akuisisi besar di tahun pertama akan merugikan keluarga yang mungkin perlu mencairkan dana dalam waktu dekat. Baca tabel biaya sebelum menandatangani, bukan hanya proyeksi hasilnya.
Melibatkan anak dalam keputusan
Saat anak mulai memahami uang, libatkan mereka dalam percakapan sederhana: jenjang mana yang ingin ditempuh, kegiatan apa yang perlu dibiayai, dan bagaimana keluarga menabung untuk itu. Anak yang tahu rencananya lebih mudah diajak menabung, dan orang tua mendapat gambaran nyata tentang biaya yang akan datang.
Perbarui target ketika anak berubah minat. Biaya jurusan seni dan kedokteran berbeda jauh; menyimpan satu angka untuk semua kemungkinan membuat rencana terasa tidak realistis. Fleksibilitas ini yang membuat rencana bertahan sampai akhir.
Menyiapkan dana cadangan pendidikan
Selain tabungan utama, sisihkan dana cadangan kecil untuk kebutuhan mendadak di sekolah: buku tambahan, kegiatan studi, atau biaya ujian. Dana ini mencegah rencana utama terganggu oleh pengeluaran kecil yang datang bersamaan. Tempatkan di rekening terpisah agar tidak tercampur kebutuhan rumah tangga, dan isi ulang setiap kali terpakai.
Butuh penjelasan lebih lanjut? Konsultasi gratis lewat WhatsApp 0822-1111-0031, tanpa kewajiban membeli.
Konsultasi