Kesehatan
Penyakit Kritis Tahap Awal: Kenapa Proteksi Dini Penting
Diterbitkan 2026-10-26 · Diperbarui 2026-10-27
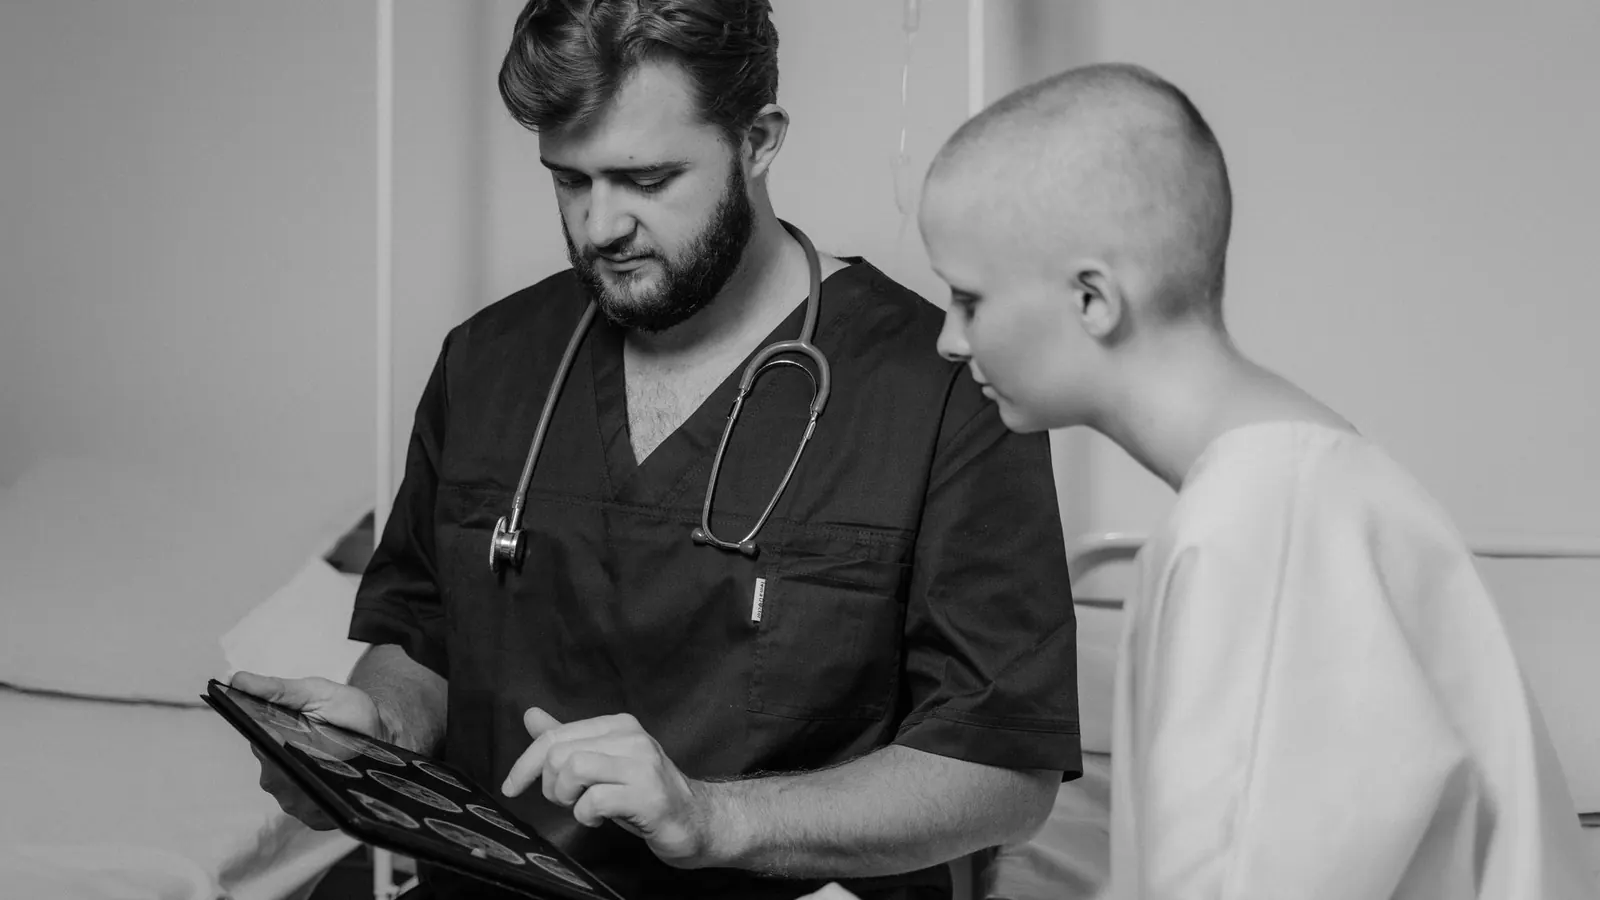
Banyak orang membayangkan penyakit kritis sebagai kejadian mendadak. Kenyataannya, sebagian besar dimulai dari temuan tahap awal: benjolan kecil, gula darah naik, atau hasil medical check-up yang tidak normal.
Beban biaya yang sering tidak terlihat
- Pemeriksaan lanjutan (USG, CT scan, biopsi) yang tidak selalu masuk manfaat rawat jalan.
- Pengobatan jangka panjang sebelum status mencapai tahap berat.
- Kehilangan penghasilan selama pengobatan dan pemulihan.
- Biaya pendampingan keluarga.
Apa yang biasanya ditanggung manfaat tahap awal
| Kondisi | Umumnya ditanggung early stage | Catatan |
|---|---|---|
| Kanker tahap awal | Sebagian atau seluruh manfaat awal | Definisi stadium mengikuti polis |
| Serangan jantung ringan | Manfaat awal, bukan manfaat penuh | Perlu bukti medis lengkap |
| Stroke ringan | Tergantung derajat defisit | Kriteria neurologis di polis |
| Diabetes dengan komplikasi | Tergantung ketentuan produk | Masa tunggu berlaku |
Tabel ini hanya kerangka. Daftar penyakit, definisi, dan persentase manfaat berbeda antar produk dan mengikuti brosur resmi.
Kenapa membeli saat sehat lebih murah
Premi dihitung dari usia dan kondisi kesehatan saat pengajuan. Menunda beberapa tahun berarti premi lebih tinggi, dan bila sudah ada diagnosis, pengajuan bisa ditolak atau diberi pengecualian.
Yang perlu disiapkan
- Hasil medical check-up terakhir bila ada.
- Daftar obat rutin dan riwayat rawat inap 5 tahun terakhir.
- Pemahaman masa tunggu untuk penyakit tertentu.
- Rencana pembayaran premi yang tidak mengganggu arus kas.
Jangan menunggu “siap sepenuhnya”. Yang lebih penting: pilih plafon yang masuk akal, isi riwayat kesehatan jujur, dan pastikan premi mampu dibayar 10 tahun ke depan.
Semua ketentuan manfaat, definisi penyakit, dan masa tunggu mengikuti polis resmi.
Mengapa tahap awal penting
Biaya pengobatan kanker tahap awal atau gangguan jantung ringan bisa besar meski belum mengancam jiwa. Manfaat tahap awal membantu menutup biaya yang tidak selalu masuk kategori rawat inap, seperti pemeriksaan lanjutan, tindakan minor, dan obat.
Selain itu, diagnosis dini memberi ruang untuk berhenti bekerja sementara tanpa menguras tabungan. Di sinilah manfaat tunai terasa berbeda dari penggantian biaya rumah sakit.
Yang perlu diperiksa di daftar penyakit
Setiap polis punya definisi medis sendiri: stadium, kriteria pemeriksaan, dan masa tunggu. Dua produk bisa memakai nama manfaat yang sama tetapi definisinya berbeda. Baca daftar penyakit beserta definisinya, bukan hanya judulnya, lalu tanyakan kondisi yang paling relevan dengan riwayat keluargamu.
Masa tunggu dan definisi medis
Manfaat tahap awal biasanya memiliki masa tunggu dan definisi medis yang spesifik: jenis penyakit, stadium, serta kriteria pemeriksaan yang harus terpenuhi. Dua polis bisa memakai nama manfaat yang sama tetapi definisinya berbeda, sehingga hasil klaimnya tidak sama. Baca definisi, bukan hanya judul manfaatnya.
Simpan hasil pemeriksaan sejak awal. Ketika klaim diajukan, riwayat pemeriksaan membantu membuktikan bahwa kondisi terdeteksi setelah polis aktif, bukan sebelumnya. Dokumen yang rapi mempercepat verifikasi.
Melengkapi dengan proteksi lain
Manfaat tahap awal tidak menggantikan rawat inap. Keduanya menutup biaya yang berbeda: rawat inap membayar tagihan rumah sakit, sedangkan manfaat tahap awal memberi dana tunai saat diagnosis. Lihat PRUEarly Stage Crisis Cover untuk gambaran manfaatnya.
Bila anggaran terbatas, utamakan proteksi kesehatan dasar lebih dulu, lalu tambahkan manfaat penyakit kritis. Urutan ini dibahas lebih rinci di artikel unit link vs asuransi tradisional yang membandingkan alokasi premi.
Menyiapkan dokumen saat diagnosis
Ketika diagnosis muncul, kumpulkan hasil laboratorium, laporan radiologi, dan surat keterangan dokter spesialis dalam satu folder. Dokumen ini yang akan diperiksa perusahaan untuk mencocokkan kondisi dengan definisi manfaat. Semakin lengkap sejak awal, semakin singkat proses verifikasinya.
Jangan menunggu sampai pengobatan selesai untuk mengajukan. Sebagian polis mensyaratkan pengajuan dalam tenggat tertentu setelah diagnosis, dan keterlambatan bisa mempersulit proses meski kondisinya memenuhi kriteria.
Manfaat tahap awal biasanya dibayar sebagian, bukan penuh, dan pembayaran itu tidak mengurangi manfaat penyakit kritis utama pada sebagian produk. Periksa ketentuannya agar tidak salah menghitung dana yang akan diterima.
Memahami batas manfaat
Setiap produk menetapkan batas pembayaran, baik per kondisi maupun total selama polis aktif. Ketahui batas tersebut sebelum memilih, karena manfaat tahap awal yang kecil mungkin tidak cukup menutup biaya pemeriksaan lanjutan. Bila ada beberapa kondisi dalam satu keluarga, hitung kebutuhan gabungan, bukan hanya satu penyakit yang paling ditakuti.
Butuh penjelasan lebih lanjut? Konsultasi gratis lewat WhatsApp 0822-1111-0031, tanpa kewajiban membeli.
Konsultasi